Ce este codul BIC și la ce se folosește?
BIC este un cod internațional utilizat în cadrul tranzacțiilor financiare. Abrevierea provine din denumirea în limba engleză Business Identifier Code, iar structura sa este reglementată de standardul ISO 9362.
În cazul plăților bancare, codul BIC identifică instituția financiară implicată și ajută la direcționarea corectă a tranzacției. Este utilizat în special pentru plățile externe și pentru schimbul internațional de mesaje financiare.
Codul BIC poate fi alocat atât organizațiilor financiare, cât și celor nefinanciare. În activitatea de plăți curentă, firmele îl întâlnesc însă mai ales atunci când identifică banca sau un alt furnizor de servicii de plată.
Cum arată codul BIC?
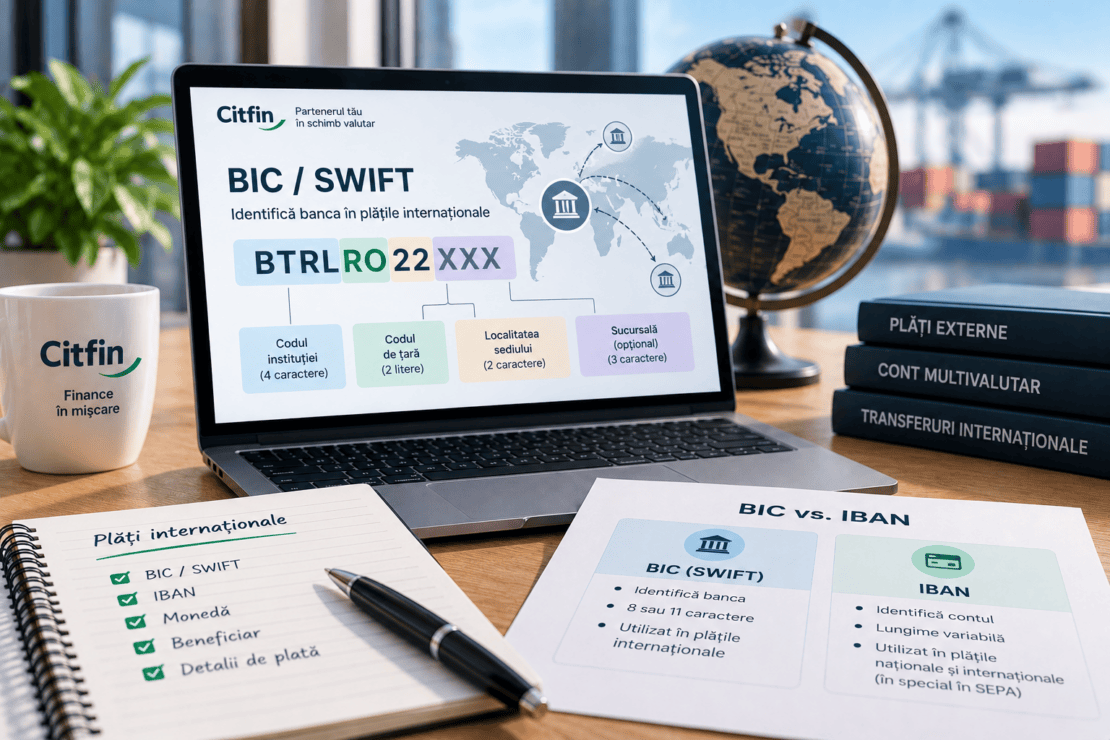
Codul BIC de bază are 8 caractere și poate fi completat cu încă trei caractere suplimentare. Astfel, codul complet este format din 8 sau 11 caractere.
Acesta se compune din următoarele părți:
 primele 4 caractere identifică instituția,
următoarele 2 litere reprezintă codul de țara (ISO 3166-1),
următoarele 2 caractere indică localitatea sediului,
ultimele 3 caractere sunt opționale și pot identifica o sucursală sau o unitate specifică.
De exemplu, în codul BTRLRO, BTRL identifică instituția, RO este codul României, iar 22 indică localitatea.
La completarea unei plăți, este necesar să se folosească codul BIC exact în forma indicată de beneficiar sau de furnizorul său de servicii de plată.
Este BIC același lucru cu codul SWIFT?
În practica plăților, termenii BIC și cod SWIFT sunt utilizați de obicei ca sinonime. SWIFT este autoritatea de înregistrare pentru codurile BIC, iar acestea sunt folosite și în rețeaua sa de comunicare.
Din punct de vedere tehnic, cei doi termeni desemnează însă două lucruri diferite. BIC este un identificator conform standardului ISO 9362, în timp ce SWIFT este o rețea pentru transmiterea securizată a mesajelor financiare. O organizație poate avea alocat un cod BIC chiar și fără a fi conectată direct la rețeaua SWIFT.
În practică, denumirile BIC, cod SWIFT sau BIC/SWIFT se referă, de regulă, la același identificator.
Care este diferența dintre BIC și IBAN?
BIC și IBAN identifică părți diferite ale unei plăți.
IBAN identifică un anumit cont de plată. BIC identifică instituția financiară sau organizația implicată.
În cazul unei plăți SEPA standard în euro, furnizorul de servicii de plată nu solicită, de regulă, codul BIC de la client. Pentru identificarea contului beneficiarului este suficient codul IBAN, iar datele necesare sunt schimbate direct între furnizorii de servicii de plată.
În afara spațiului SEPA sau în cazul altor tipuri de transferuri, codul BIC poate fi însă în continuare necesar, alături de numărul de cont, IBAN sau alte date de plată. Mai multe informații despre condițiile transferurilor internaționale găsiți în secțiunea despre plăți externe.
Când are nevoie o firmă de codul BIC?
Firmele întâlnesc codul BIC mai ales în legătură cu:
plățile către furnizori externi,
încasarea plăților din străinătate,
transferurile în afara spațiului SEPA,
anumite plăți în valută,
completarea datelor unei instituții financiare din străinătate.
Dacă o firmă trimite bani către o țară din afara spațiului SEPA, pe lângă numărul de cont sau IBAN poate avea nevoie și de codul BIC al băncii beneficiarului. Datele exacte solicitate depind de țară, monedă și tipul transferului.
Firmele care lucrează frecvent cu mai multe valute pot utiliza și un cont multivalutar, care facilitează primirea și trimiterea plăților în diferite monede.
Codul BIC nu identifică un cont, ci instituția implicată în tranzacție. Împreună cu IBAN-ul, formează setul minim de date necesar pentru majoritatea plăților internaționale.
Aveți întrebări despre datele necesare unei plăți externe? Contactați-ne sau deveniți client Citfin direct online.